內容簡介
財經新聞報得亂糟糟,金融專家說得霧茫茫,全球經濟趨勢到底應該怎麼看?
●全球即將邁入「二次衰退」?
●歐債危機是否會連環爆?
●黃金價格會不會回跌?
●美元霸權還會持續多久?
●世界股市、匯市將如何發展?
●人民幣與日元的未來走向?
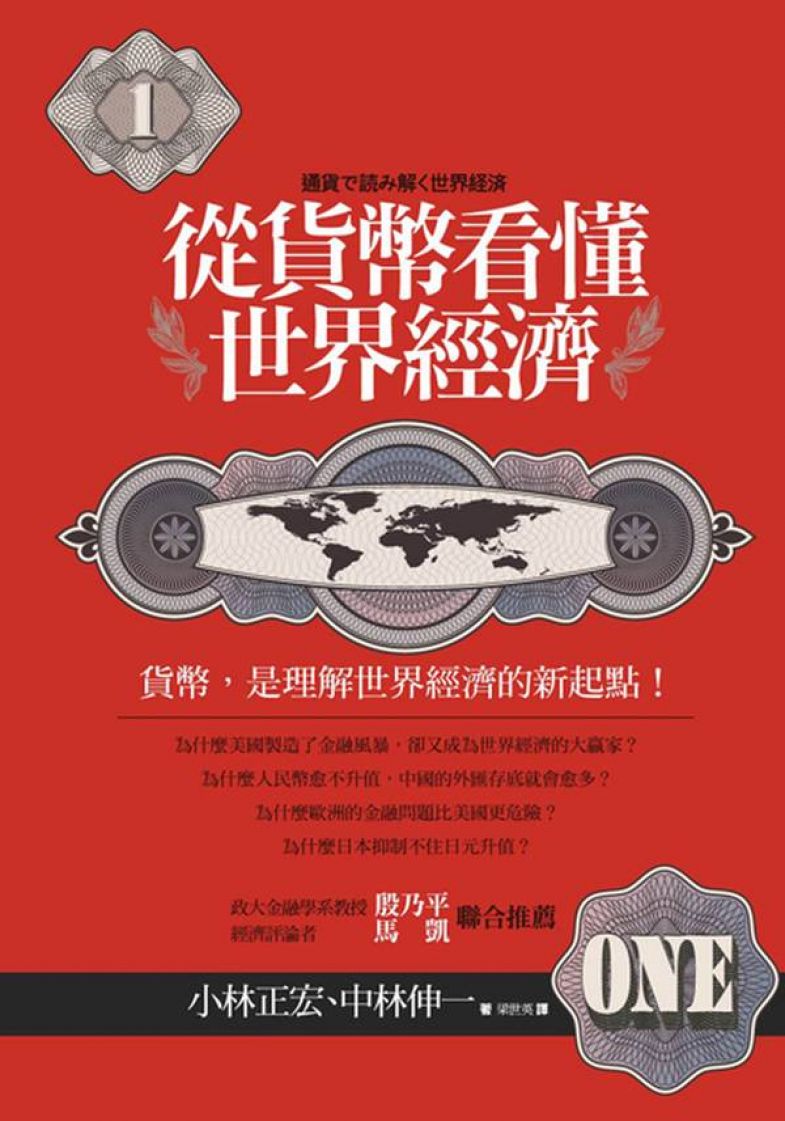
貨幣,是理解世界經濟的新起點!
在金融風暴之後,「貨幣」已成為一切經濟問題的核心,
因為市場已經失靈,必須改用貨幣角度,才能真正解讀世界經濟!
貨幣對全球經濟的影響極大。無論是通貨膨脹、泡沫經濟、匯市飆漲與崩跌、銀行利息、國家舉債,以及振興景氣、挽救失業等等,只要跟賺錢與花錢有關的事,全都受到貨幣流動的快慢大小所影響。
本書屏棄陰謀論的觀點,從金融操作的實務經驗出發,針對金融海嘯後的世界,分別檢討了美國、歐盟、中國,和日本等地區,所面臨的國債、赤字、匯率、失業,以及通貨膨脹和景氣衰退等危機。同時,作者希望在釐清「貨幣」、「經濟發展」與「財政、金融政策」三者的交互影響後,從中掌握未來世界經濟的新方向。
了解「貨幣」,輕鬆讀懂霸權國家的匯率戰爭!
●為什麼美國製造了金融風暴,卻又成為世界經濟的大贏家?
●為什麼人民幣愈不升值,中國的外匯存底就會愈多?
●為什麼歐洲的金融問題比美國更危險?
●為什麼日本抑制不住日元升值?
※政大金融學系教授殷乃平、經濟評論者馬凱 聯合推薦
※今周刊771期書摘推薦
導讀
一九九○年代初,美國總統柯林頓任命羅伯特.魯賓(Robert Edward Rubin)為財政部長。魯賓之前是高盛集團的營運長,熟悉世界金融操作。他認為製造業已不再是美國的核心競爭力,應將產業政策轉向金融,維持強勢美元,透過靈活與自由的金融操作,掌握全球資金,使其匯集美國,這才是改善美國經濟的當務之急。
沒錯,這就是所謂的「金融立國」政策,而且成效卓著,大大拉高了柯林頓的政治聲望,即使後來發生白宮實習生的性醜聞,也無人能否定他對改造美國經濟的貢獻。正是從這個時候開始,美國不斷加深、擴大他的世界金融市場體系,而世界各國的金融商品,也都以美國為學習模仿對象,並相互掛勾,緊密結合。同時,一種稱為「全球化」的意識形態,更是高唱入雲,壓倒一切。
如此一片由金融產業所帶動全球經濟榮景,即使發生了令人警惕的九七年亞洲金融風暴,也因為大型金融集團依然從中獲利,所以毫無影響。直到二○○八年美國次貸危機,引爆為全球金融風暴,經濟驟然衰退,大家才發現事態嚴重。可是,這條金融擴張之路易放難收,走到現在,顯然是回不去了。
危機發生後,很多人寫書檢討風暴的前因後果。一般來說,不是聚焦在華爾街的肥貓,憤恨咒罵,就是把問題推給葛林斯潘(Alan Greenspan),埋怨他放縱低利率,導致泡沫,要不就是從「陰謀論」著眼,指稱這是場政治算計下的「貨幣戰爭」。不過,事情已經發生,危機已經擴散,我們今天若還把興趣局限在「揪出罪魁禍首」,可能貽誤更大。事實上,危機之後,全球金融環境已經改變,我們必須趕快認清眼前處境,以新的理解和新的評估來應對未來,而不是仍想著「回到美好的過去」。
不同於其他充滿情緒,或充滿恐嚇字眼的書籍,本書的作者努力把問題回歸國際金融實務的結構,不帶激情,毫無怨尤,只想把眼前複雜、難解又矛盾的經濟問題,一一從結構面說明分析,權衡利害,由此重建我們對世界經濟的新認識。
依作者之意,這一危機已經成為未來世界經濟的客觀背景,無法回頭。金融風暴及其後續大小問題,如歐債、美債危機、中美貿易爭議、全球通貨膨脹,乃至世界經濟衰退等等,已經糾結難分,成為我們理解世界經濟的新起點與新現實。
此次巨大危機的爆發地在美國,所以還須從美國說起。審視美國的官方態度,如柏南奇(Ben Shalom Bernanke)等人對這一危機的回應,簡單來說,就是「全球貿易失衡」。但什麼是「全球貿易失衡」呢?美國的解釋是說,他們大量消費了各國的商品,把美元流向世界,促進了世界經濟繁榮,但賺進美元的國家,卻不相對的購買美國商品,阻斷了世界性美元流動的良性循環,也就是讓美元回流發生問題,造成資金緊缺,而爆發金融危機。
進一步說,美元作為世界基準貨幣,為了銜接起被阻斷的資金循環,美國只好忍痛擴大貿易赤字,同時向國外發行美債,藉此調回美元,產生循環。但這樣人為的疏導,難免出錯,故危機早已潛伏。
「全球貿易失衡」這一概念,既部分的把責任轉嫁給「只賺錢不花錢」的國家,又部分的把美國貿易與預算的雙重赤字,合理化成世界經濟繁榮的支柱,可謂一舉兩得。不過,這個解釋,卸責多於檢討,不易獲他國認同。只是美國官方口徑如此,其他國家過度唱反調,也只是自討沒趣而已。
平實而論,美國與世界經濟的確存在結構性的失衡,除了貿易以外,其實更應該考慮美國的債務風險與財務收支這兩方面的失衡。
先說債務風險。美元既是世界基準貨幣,又是美國的國內貨幣,所以美國舉債,完全不必負擔匯率風險,這是全世界獨一無二的優勢,而優勢太大,也等於鼓勵美國舉更多的債。因為美國永遠不會遇到類似匈牙利的問題,他們向瑞士借款,幾年後瑞士法郎大漲,搞得匈牙利連利息錢都繳不出來,面臨倒債危機。反倒是借美元給美國的國家,要承擔匯差風險。只要美元貶值百分之一,則美國的債務便平白減少了一千多億美元。如此的優勢,怎能不讓美國的舉債風險失去正常的評估呢?
再說財務收支。從某個角度來說,美國其實是用很低的國債利息,向外國借來資金,再利用全世界最有效率的金融操作,把錢投資到國外的高報酬項目,賺取中間差價。因為這些高報酬投資大多是股票、期貨等金融商品,所以美國的收支平衡,主要是靠金融業來補製造業的空缺,或者說,是靠著成本很低的國債美元,轉投資於高風險、高利潤的金融商品,從中獲利,達成收支平衡。但這個系統要順利運作,前提是所有風險都必須是系統所能承擔,如果玩得太大,稍有閃失,便會搞到系統失靈,拖累世界與美國一起遭殃。
依此理解,本次的風暴,及其後續效應,根本原因,在於美國低估了鉅額舉債的隱形成本,更低估了龐大金融商品投資的潛在風險,所造成的必然結果。
雖然法國總統薩科奇曾氣憤宣布:「美元不再是世界基準貨幣」,但就實而論,世界經濟根本無法脫離美元,我們仍有很長一段時間必須與美元共同承擔,並逐步解決美元所引發的許多問題。
這些問題中,最直接的便是「美國量化寬鬆政策」所引發的全球通膨效應。
照一般媒體的說法,量化寬鬆即是美國藉印鈔票來解決問題。但這個說法太不精確,容易引起誤會。因為沒有一個國家的央行會在毫無規範,也毫無擔保的情形下亂印鈔票。我們應該知道,量化寬鬆屬於「非傳統的金融政策」,也就是說,他不僅利用傳統的利率工具來調節貨幣流動,更願意主動承接銀行面臨「市場信心危機」的資產。當然,有人會批評這是銀行把「有毒資產」倒貨給央行,換取現金。但換一角度看,這應該視為央行介入失去信心的市場的護盤行為,等市場信心恢復,這些資產仍可變現,回到央行手中。所以這種量化寬鬆政策還是與政府印國債向央行換現金的惡劣行為不同。
如果讀者不曾忘記,金融風暴剛發生時,台灣央行曾宣布百分之百保障銀行存款人之權益,其實這也等於宣示央行在銀行發生擠兌時將採取「量化寬鬆政策」。所以「量化寬鬆政策」不獨美國採行,其實是世界各國央行的普遍行動傾向,而歐洲更早已付諸實行。這樣看來,世界通膨效應不僅由美國引起,其實也有結構性的金融因素影響,所以更難善了。
其次,目前世界經濟還面臨了十分嚴重的歐債危機問題。
歐債危機先由希臘點燃,目前輿論都批評希臘人好逸惡勞,政府濫發福利,導致坐吃山空,國家破產。但從結構來看,這也是歐盟金融體制原本即存在,但被過度輕忽了的風險。因為歐盟各國的經濟情況差異很大,但為了金融一體,勉強以德國現況為基準,令其他國家調整接近。當時希臘銀行利率與德國差異最大,高出百分之七,勉強拉近的結果,就是鼓勵政府濫發公債,促使貨幣橫流,銀行降息。當然,希臘做假帳,違反歐盟政府每年舉債不得超過GDP百分之三,累積債務不得超過GDP百分之六十的規定,也難辭其咎。但此事之源頭,還是歐盟的體制規定與管理問題。再舉一例,歐洲央行為了解決歐債危機,便宜行事,竟直接買進當事國的國債,逾越央行不該購買本國國債的基本原則,這雖屬於歐盟體制的灰色地帶,卻讓人對歐盟的金融信心大打折扣。
接著,則是人民幣與美元之間的匯率問題。
美國一直指控中國大陸操縱人民幣的匯率,並以「平衡貿易」的理由,要求人民幣大幅升值,以減少對美國的鉅額出超。但大陸始終不敢讓人民幣大幅升值,原因是大幅升值將嚴重傷害出口產業,造成工廠倒閉,勞工大量失業,進一步影響社會安定。可是天下沒有白吃的午餐,為了壓抑人民幣升值,大陸央行必須不斷拋售人民幣,買入美元。長期下來,人民幣過度超發,自然造成通貨膨脹,而央行買入滿手美元,也等於是製造泡沫的「美元外匯存底」。目前,大陸的社會安定一樣受到通貨膨脹的威脅,而泡沫過多的「外匯存底」則讓中美貿易看起來更加扭曲。衡量得失,升值與否,也是一大難題。
在理想上,美國作為世界基準貨幣的發行國,有責任一邊保持經常帳的平衡,一邊將國內的儲蓄透過金融操作,提供給國際使用,理論上不應有過高的赤字與債務。但因為國際貿易與金融交易都以美元計價,加上追求高報酬、高風險的國際資本頻繁流動,各國政府都需要保有足夠的美元,作為防範金融狙擊的手段,這使得國際對美元的需求,遠遠大於美國本地對美元的需求。結果就是美國向國外的舉債利息,永遠低於向國內的舉債利息,等於變相的鼓勵美國向國外舉債,也等於宣告美國的赤字問題,永遠無解。
本書兩位作者,小林正宏與中林伸一教授,前者是長期從事日本海外金融工作的研究員,又曾在美國房貸抵押公司「房利美」接受特別訓練,而後者則是日本派駐國際貨幣基金會(IMF)的審議官,兩人都非常熟悉國際金融實務運作,也熟悉錯綜複雜的政經影響。正因為兩位作者都出身實務,所以能用深入淺出的筆調,把複雜的金融貨幣問題,一一釐清,娓娓道來,讓人對當前混沌不清的世界經濟,有一豁然開朗的認識。
本書結論認為,雖然美國總統歐巴馬嚴肅提出「五年出口倍增計畫」,又要鼓勵國內增加儲蓄,可是只要美國人減少消費,縮減世界各地對美輸出,則他國經濟必然下滑,賺不到錢,又如何向美國增加進口,以實現美國的出口倍增計畫呢?這實在是一個既矛盾又兩難的問題。唯一解決的辦法,只能期待世界出現新的市場,部分取代美國的消費,這樣才能既穩住世界經濟不致衰退,又能保證世界資金的良性循環。
但誰是那個新市場呢?作者衡量現實,認為日本與中國大陸最有可能提供這樣的市場空間。只不過,日本深受少子化的經濟衝擊,而大陸則有經濟硬著陸與社會不穩定的風險,要順利轉型成帶動國際經濟發展的新市場,其實都還有很長的一段路要走。而這也是我們未來要認真面對的新課題。
如果編輯室

